Зміст
Реєстр НБУ станом на 02.11.2026, норми за текстом законів на 12.11.2026.
Коротко
- Обʼєкт страхування: відповідальність за шкоду людині чи її майну.
- Обовʼязковим поліс буває лише там, де це прямо каже закон.
- Якщо страхової суми не вистачило, різницю з реальною шкодою доплачує винуватець.
- Ліцензію на відповідальність перед третіми особами мають 42 із 54 страховиків.
Що це за страхування?
Закон описує його просто: обʼєктом є відповідальність за заподіяну шкоду особі або її майну.
Сторін тут три, причому внесок платить страхувальник, виплату бере на себе страховик, а гроші отримує потерпілий.
Звідси різниця з майновим полісом. Квартиру чи авто такий договір не захищає, він закриває лише чужі вимоги до власника.
Хто платить за шкоду без полісу?
За Цивільним кодексом, шкоду майну в повному обсязі відшкодовує той, хто її завдав. Звільнити від виплати може тільки доведена відсутність вини.
Страховка не змінює суму шкоди, вона лише переносить виплату на страховика в межах страхової суми.
Якщо виплата менша за реальну шкоду, різницю потерпілому доплачує винуватець. Це прямо записано в кодексі.
Тому перед покупкою треба питати, чи вистачить страхової суми.
Які бувають види відповідальності?
Закон ділить це страхування на класи ліцензій, і для людини важливі два.
| Клас ліцензії | За що відповідає | Обовʼязкове? |
|---|---|---|
| 10, наземний транспорт | шкода від використання авто, зокрема відповідальність перевізника | автоцивілка так, решта за договором |
| 11, повітряні судна | шкода від польотів | у цьому матеріалі не розбираємо |
| 12, водні судна | шкода від плавання | у цьому матеріалі не розбираємо |
| 13, інша відповідальність | сусіди, професійна, загальна цивільна | добровільне, крім випадків із закону |
У клас 13 потрапляє все, що не підпадає під 10, 11 і 12. Сюди ж належить поліс «перед сусідами».
Про автоцивілку читайте окремо: автоцивілка (ОСЦПВ), як оформити й від чого залежить ціна.
Що таке джерело підвищеної небезпеки?
Кодекс окремо виділяє джерела підвищеної небезпеки. До них належать транспортні засоби й механізми, а також утримання диких звірів, службових собак та собак бійцівських порід.
Якщо у вас авто чи собака бійцівської породи, шкоду від них кодекс розглядає за цією окремою статтею.
Що обовʼязкове, а що ні?
Кодекс коротко визначає: страхування стає обовʼязковим лише тоді, коли так встановлює закон. Загального переліку в новому законі про страхування немає.
Два приклади із закону:
- автоцивілка для власників авто;
- страхування приватного нотаріуса до початку роботи.
Інші обовʼязкові види встановлюють окремі закони, повного переліку в цьому матеріалі немає. Поліс відповідальності перед сусідами добровільний.
Скільки страховиків це продають?
Ми порахували чинні ліцензії у реєстрі НБУ станом на 02.11.2026.
| Що рахували | Страховиків |
|---|---|
| Усього з чинними ліцензіями | 54 |
| Клас 13, інша відповідальність перед третіми особами | 42 |
| Клас 10, автоцивілка | 26 |
| Клас 3, каско наземних авто | 41 |
Ліцензія означає, що компанія може продавати такий поліс. Чи є він у продажу, видно на сайті страховика.
СК «Рідна», наприклад, пропонує поліс «Відповідальність перед сусідами» на випадок пожежі, вибуху й дії води. За її словами, вартість залежить від виду майна, страхової суми та франшизи. Це лише ілюстрація ринку, рекомендації тут немає.
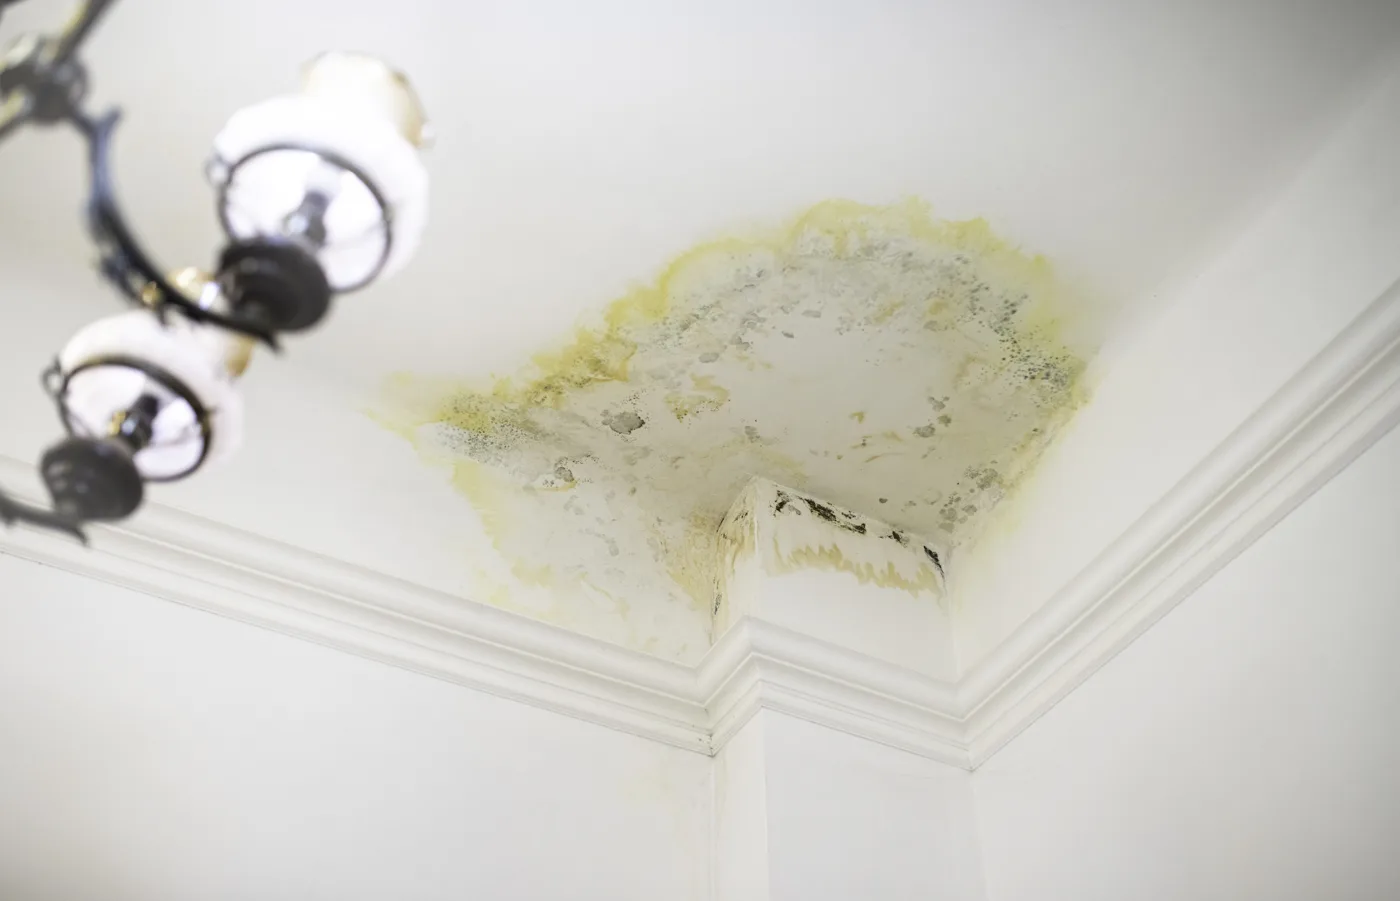
Що робити, якщо залили сусідів?
Спершу діє загальне правило кодексу: платить той, хто завдав шкоди, якщо не доведе своєї невинуватості. Далі йдуть чотири кроки:
- Викличте комісію балансоутримувача, ЖЕК або ОСББ, щоб вона склала акт про залиття.
- Зніміть фото й відео наслідків.
- Якщо сума спірна, замовте експертну оцінку шкоди.
- Повідомте страховика, коли є поліс відповідальності.
Нестачу понад страхову суму доплачує винуватець, а в багатоквартирному будинку під ним можуть бути кілька квартир, тож суму вибирають із запасом.
Чим воно відрізняється від каско?
Каско страхує авто власника, а страхування відповідальності оплачує шкоду, яку він завдав іншим. Автоцивілка належить до другої групи, але вона обовʼязкова.
Докладніше про майновий захист: каско, що покриває і мінікаско. Терміни пояснює словник страхових термінів.
Що зробити зараз?
- Перевірте, чи є у вашому житлі договір відповідальності перед сусідами.
- Подивіться страхову суму й франшизу в полісі.
- Якщо їздите на авто, перевірте автоцивілку: перевірка полісу ОСЦПВ.
Про оформлення ДТП без поліції читайте в статті про європротокол. Усі види страхування зібрані в розділі страхування.
Часті питання
Страховик платить за вас тому, кому ви завдали шкоди: людині або її майну.
Лише коли це прямо встановлює закон, наприклад автоцивілка чи страхування приватного нотаріуса. Поліс «перед сусідами» добровільний.
Різницю між реальною шкодою й виплатою доплачує той, хто її завдав. Кодекс прямо вимагає сплатити потерпілому різницю між фактичним розміром шкоди й страховою виплатою.
За реєстром НБУ на 02.11.2026 ліцензію на іншу відповідальність перед третіми особами мають 42 страховики з 54. Чи продають вони саме цей продукт, видно на їхніх сайтах.