Содержание
- Что такое страхование гражданской ответственности?
- Кто платит за вред без полиса?
- Какие бывают виды ответственности?
- Что такое источник повышенной опасности?
- Что обязательно, а что нет?
- Сколько страховщиков это продают?
- Что делать, если залили соседей?
- Чем это отличается от каско?
- Что сделать сейчас?
Реестр НБУ на 02.11.2026, нормы по тексту законов на 12.11.2026.
Коротко
- Объект страхования: ответственность за вред человеку или его имуществу.
- Обязательным полис бывает только там, где это прямо говорит закон.
- Если страховой суммы не хватило, разницу с реальным ущербом доплачивает виновник.
- Лицензию на ответственность перед третьими лицами имеют 42 из 54 страховщиков.
Что такое страхование гражданской ответственности?
Закон описывает его просто: объектом является ответственность за причинённый вред личности или её имуществу.
Сторон здесь три, причём взнос платит страхователь, выплату берёт на себя страховщик, а деньги получает потерпевший.
Отсюда разница с имущественным полисом. Квартиру или машину такой договор не защищает, он закрывает только чужие требования к владельцу.
Кто платит за вред без полиса?
По Гражданскому кодексу вред имуществу в полном объёме возмещает тот, кто его причинил. Освободить от выплаты может только доказанное отсутствие вины.
Страховка не меняет размер ущерба, она лишь переносит выплату на страховщика в пределах страховой суммы.
Если выплата меньше реального ущерба, разницу потерпевшему доплачивает виновник. Это прямо записано в кодексе.
Поэтому перед покупкой стоит спросить, хватит ли страховой суммы.
Какие бывают виды ответственности?
Закон делит это страхование на классы лицензий, и для человека важны два.
| Класс лицензии | За что отвечает | Обязательно? |
|---|---|---|
| 10, наземный транспорт | вред от использования авто, включая ответственность перевозчика | автогражданка да, остальное по договору |
| 11, воздушные суда | вред от полётов | в этом материале не разбираем |
| 12, водные суда | вред от плавания | в этом материале не разбираем |
| 13, иная ответственность | соседи, профессиональная, общая гражданская | добровольно, кроме случаев из закона |
В класс 13 попадает всё, что не подходит под 10, 11 и 12. Сюда же относится полис «перед соседями».
Про автогражданку читайте отдельно: автогражданка (ОСАГО), как оформить и от чего зависит цена.
Что такое источник повышенной опасности?
Кодекс отдельно выделяет источники повышенной опасности. К ним относятся транспортные средства и механизмы, а также содержание диких зверей, служебных собак и собак бойцовских пород.
Если у вас машина или собака бойцовской породы, вред от них кодекс рассматривает по этой отдельной статье.
Что обязательно, а что нет?
Кодекс говорит коротко: обязательным страхование становится лишь тогда, когда так установил закон. Общего перечня в новом законе о страховании нет.
Два примера из закона:
- автогражданка для владельцев авто;
- страхование частного нотариуса до начала работы.
Другие обязательные виды устанавливают отдельные законы; полного перечня в этом материале нет. Полис ответственности перед соседями добровольный.
Сколько страховщиков это продают?
Мы посчитали действующие лицензии в реестре НБУ на 02.11.2026.
| Что считали | Страховщиков |
|---|---|
| Всего с действующими лицензиями | 54 |
| Класс 13, иная ответственность перед третьими лицами | 42 |
| Класс 10, автогражданка | 26 |
| Класс 3, каско наземных авто | 41 |
Лицензия означает, что компания может продавать такой полис. Есть ли он в продаже, видно на сайте страховщика.
СК «Рідна», например, предлагает полис «Відповідальність перед сусідами» на случай пожара, взрыва и действия воды. По её словам, стоимость зависит от вида имущества, страховой суммы и франшизы. Это лишь иллюстрация рынка, рекомендации здесь нет.
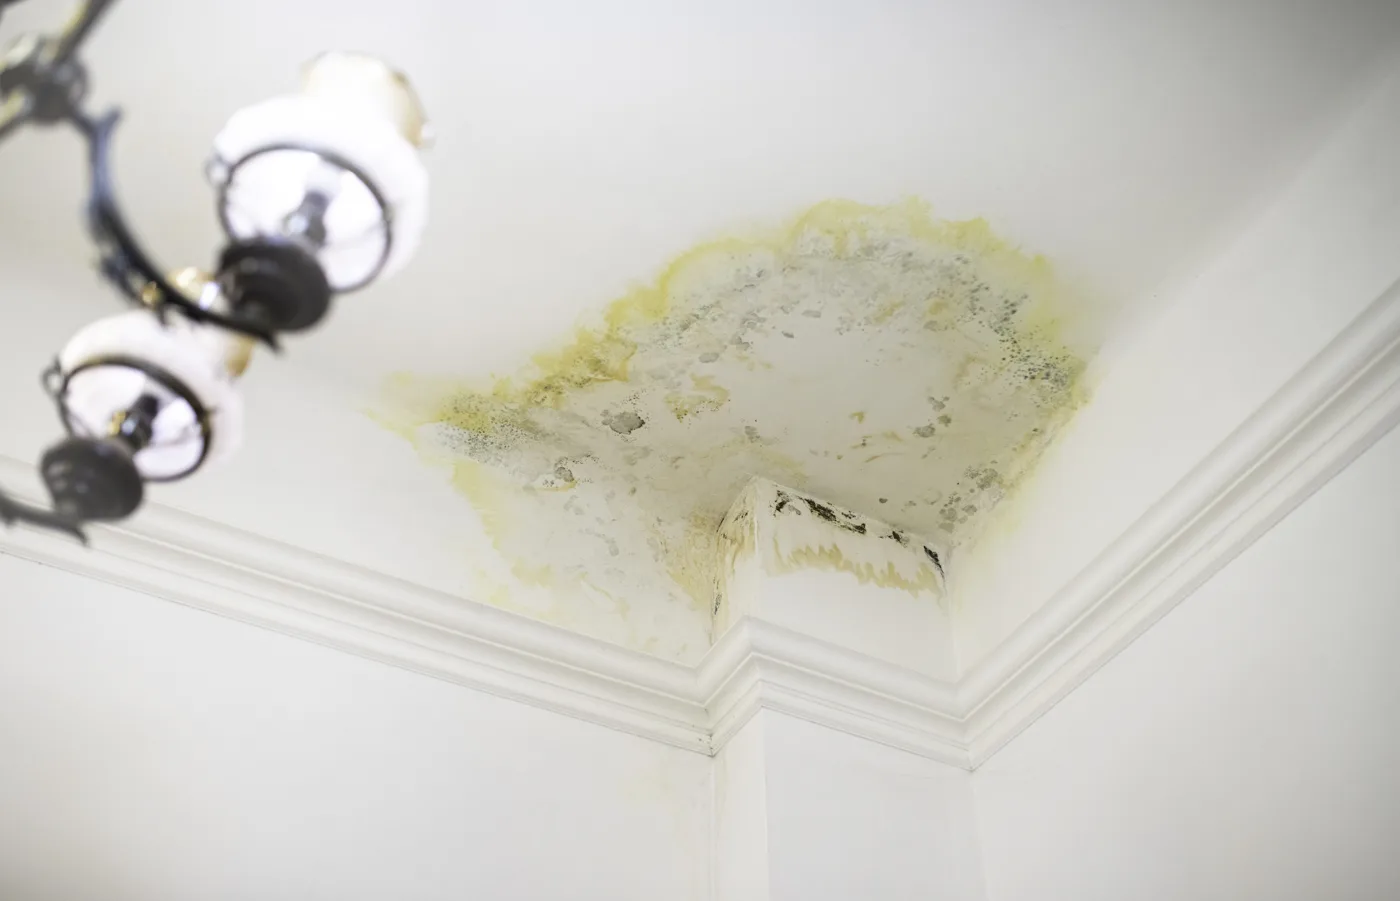
Что делать, если залили соседей?
Сначала действует общее правило кодекса: платит тот, кто причинил вред, если не докажет свою невиновность. Дальше идут четыре шага:
- Вызовите комиссию балансодержателя, ЖЭК или ОСМД, чтобы она составила акт о заливе.
- Снимите фото и видео последствий.
- Если сумма спорная, закажите экспертную оценку ущерба.
- Сообщите страховщику, если есть полис ответственности.
Разницу сверх страховой суммы доплачивает виновник, а в многоквартирном доме ниже могут оказаться сразу несколько квартир, так что сумму выбирают с запасом.
Чем это отличается от каско?
Каско страхует машину владельца, а страхование ответственности оплачивает вред, который он причинил другим. Автогражданка относится ко второй группе, но она обязательна.
Об имущественной защите рассказывают материалы каско, что покрывает и миникаско. Термины объясняет словарь страховых терминов.
Что сделать сейчас?
- Проверьте, есть ли в вашем жилье договор ответственности перед соседями.
- Посмотрите страховую сумму и франшизу в полисе.
- Если ездите на авто, проверьте автогражданку: проверка полиса ОСАГО.
Об оформлении ДТП без полиции читайте в статье про европротокол. Все виды страхования собраны в разделе страхование.
Частые вопросы
Страховщик платит за вас тому, кому вы причинили вред: человеку или его имуществу.
Только когда это прямо устанавливает закон, например автогражданка или страхование частного нотариуса. Полис «перед соседями» добровольный.
Разницу между реальным ущербом и выплатой доплачивает тот, кто его причинил. Кодекс прямо требует выплатить потерпевшему разницу между фактическим размером вреда и страховой выплатой.
По реестру НБУ на 02.11.2026 лицензию на иную ответственность перед третьими лицами имеют 42 страховщика из 54. Продают ли они именно этот продукт, видно на их сайтах.