Зміст
Чим страховий випадок відрізняється від ризику?
Закон про страхування розрізняє три поняття, які легко сплутати.
| Поняття | Що це |
|---|---|
| Ризик | Подія, від якої ви страхуєтеся. Вона лише ймовірна й випадкова: може статися, а може ні |
| Страховий випадок | Ризик, який справді стався, записаний у договорі (або в законі) і не є винятком. З нього страховик має заплатити |
| Виняток | Те, що договір прямо виключає з покриття. Перелік винятків має бути вичерпним і написаним зрозумілою для вас мовою |
Перелік страхових випадків визначає договір за згодою сторін, якщо закон не каже інше. Ще одна умова: подія не має бути повʼязана з навмисними діями страхувальника або інших осіб, названих у договорі.
Гроші, які платить страховик, закон називає страховою виплатою або страховим відшкодуванням: це одне й те саме. Виплата не може бути більшою за прямий збиток, а непрямі збитки покриваються, лише якщо це записано в договорі. Частину збитку договір може залишити на вас: це франшиза, вона буває умовною або безумовною.
Що робити, коли подія сталася?
Закон покладає на вас кілька обовʼязків, а перелік документів і строки записані в договорі. Діяти варто в такому порядку:
- Зробіть усе, щоб збиток не ріс. Цього вимагає закон, і про це ж нагадує НБУ.
- Повідомте страховика у строк із договору й так, як там записано. У трьох договорах житла, які ми прочитали, це від «негайно» до двох робочих днів (таблиця нижче).
- Нічого не ремонтуйте й не викидайте до огляду. НБУ радить зберегти пошкоджені речі чи залишки в незмінному стані на строк із договору, а в договорі ВУСО прямо сказано не робити ремонт до акта огляду.
- Збережіть документи й інформацію про винного. Якщо збиток заподіяла інша особа, страховик може вимагати гроші з неї, а ви маєте зберегти для страховика таку можливість.
- Подайте заяву з документами за переліком із договору. Довести, що подія сталася, має страхувальник.
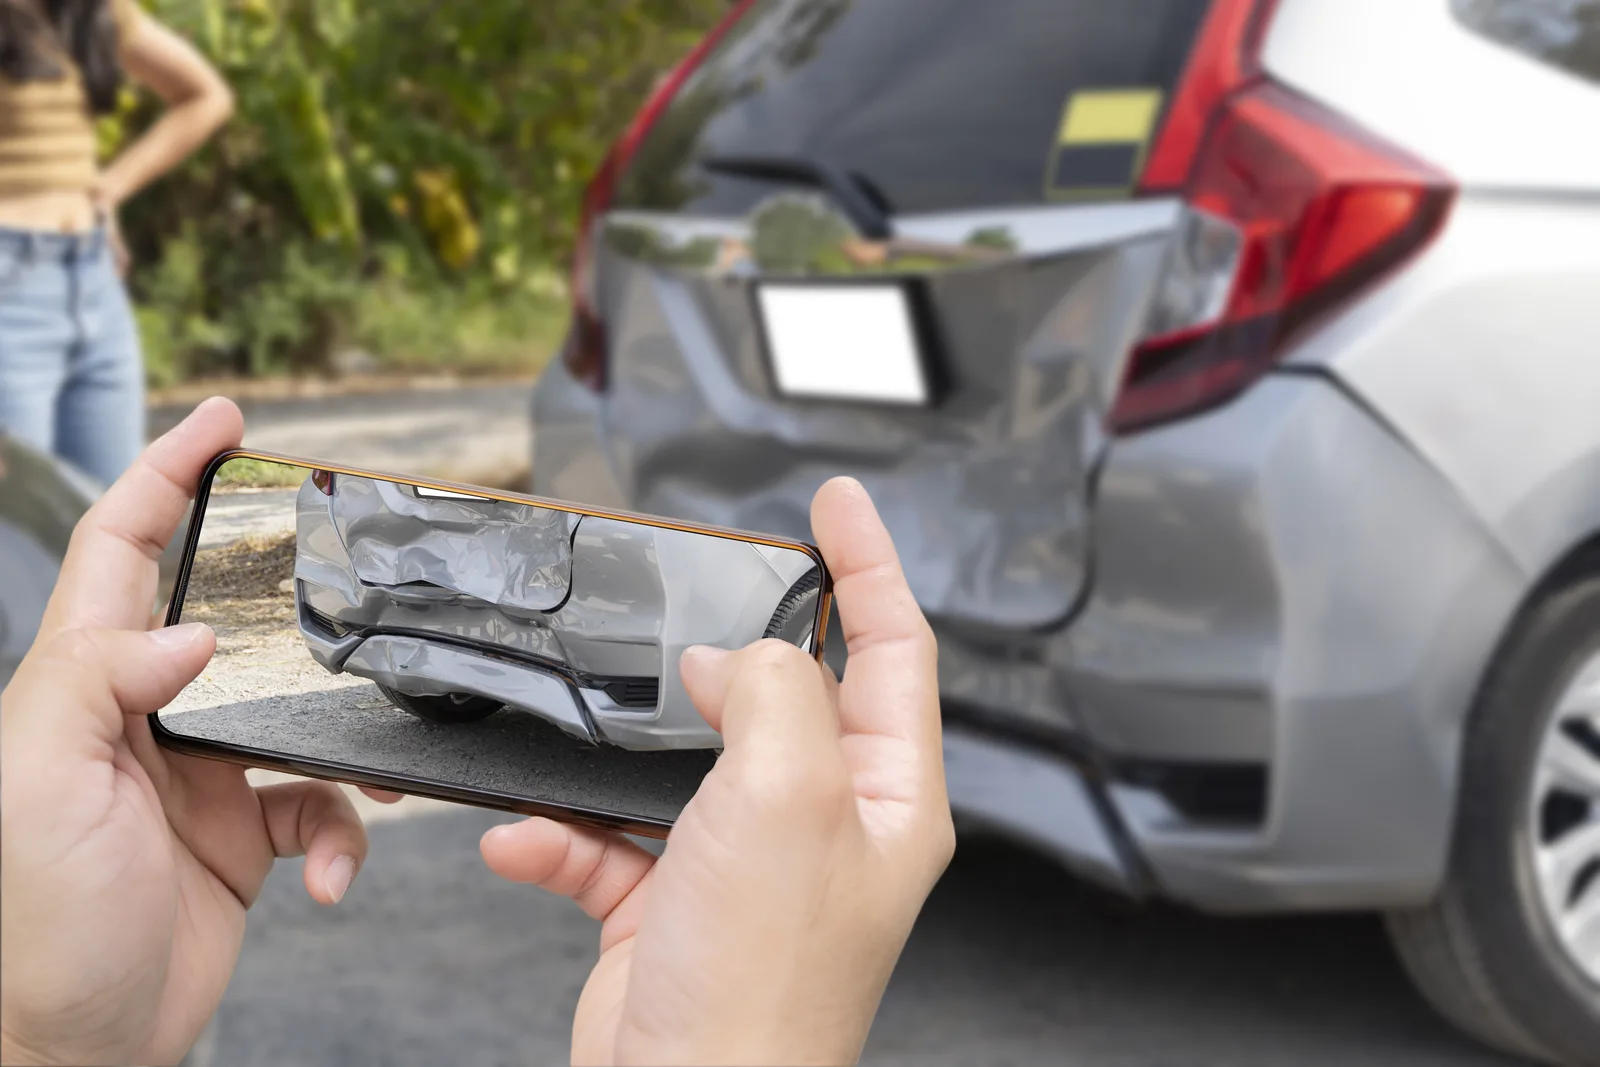
Далі страховик зобовʼязаний встановити факт, причини й обставини події та ухвалити рішення. Для цього він може робити запити до органів, а ті мають 30 календарних днів на відповідь. Це одна з причин, чому розгляд буває довгим.
Які строки записані в договорах?
Строки виплати закон ставить лише для автоцивілки. У добровільних видах страхування їх визначає договір, і єдиного строку для всіх немає. Ми прочитали три договори страхування житла (версії документів станом на 20.10.2026):
| Договір | Повідомити | Рішення | Виплата |
|---|---|---|---|
| ВУСО «e-comfort» | страховика протягом 24 годин, заяву протягом 3 робочих днів, документи протягом 30 робочих днів | до 10 робочих днів після всіх документів | до 10 робочих днів після акта |
| АРКС «ARX Квартира» | органи протягом 24 годин, страховика протягом 2 робочих днів | до 10 робочих днів, щоб почати оформлення | в інформаційному документі строку не знайшли |
| ІНГО «Квартира ЕКСПРЕС» | негайно | до 30 календарних днів після останнього документа | до 15 календарних днів після рішення |
Ці три договори не вибірка ринку, а приклад: у вашому договорі строки можуть бути іншими. Але всі три вимагають повідомити про подію швидше, ніж за три робочі дні, які закон про автоцивілку дає водієві після ДТП.
Які строки встановив закон для автоцивілки?
Для обовʼязкової автоцивілки (ОСЦПВ) закон дає чітку лінійку. Докладніше про оформлення ДТП читайте в статті про європротокол і на сторінці автоцивілки.
| Крок | Строк за законом |
|---|---|
| Повідомити свого страховика про ДТП | не пізніше 3 робочих днів |
| Огляд пошкодженого майна | страховик проводить протягом 10 робочих днів після повідомлення. До огляду не ремонтуйте. Якщо страховик не оглянув авто в цей строк, він відшкодовує ваші витрати на визначення розміру шкоди |
| Заява про виплату | 1 рік після ДТП за шкоду майну, 3 роки за шкоду життю й здоровʼю |
| Рішення страховика | до 60 календарних днів, з експертизою до 90 |
| Виплата | протягом 3 робочих днів після повідомлення про рішення |
| Прострочення з вини страховика | пеня подвійної облікової ставки НБУ за кожен день |
Для інших видів страхування неустойку за несвоєчасну виплату визначає договір або закон.
Коли страховик може відмовити?
Закон називає сім підстав:
- навмисні дії страхувальника;
- умисне кримінальне правопорушення страхувальника або особи, на користь якої укладено договір;
- неправдиві відомості, які ви подали;
- ви вже отримали повне відшкодування від того, хто заподіяв збиток;
- ви повідомили про подію пізно без поважних причин, і через це страховик не зміг встановити факт, причини, обставини чи розмір шкоди;
- подія належить до винятків, які записані в договорі;
- інші підстави, які встановлює законодавство.
Зверніть увагу на пʼяту підставу: запізнення саме по собі не робить відмову законною. Потрібні обидві умови: пізнє повідомлення без поважних причин і неможливість через це встановити, що сталося. Утім договір може додати свої підстави відмови, якщо вони не суперечать закону.
НБУ зазначає, що найчастіше відмовляють саме через винятки або тому, що подія «нестраховий випадок». Наприклад, у каско умовою може бути обовʼязок викликати поліцію, якщо ви єдиний учасник ДТП. Поганий фінансовий стан страховика підставою для відмови не є.
Відмова має бути письмовою, з обґрунтуванням підстави. Рішення страховика можна оскаржити в суді.
Що робити, якщо відмовили або тягнуть?
Перевірте, на яку підставу з переліку посилається страховик і чи вона є у вашому договорі. Якщо не згодні, є два шляхи. Перший: суд, бо саме він вирішує, чи платити. Другий: звернення до НБУ через форму на сайті, тема «Якість обслуговування у страхових установах». Відповідь прийде впродовж 30 календарних днів, а коли потрібне додаткове вивчення, впродовж 45. НБУ розглядає звернення, але не змушує страховика заплатити.
Куди ще скаржитися та які ваші права, зібрано в розділі Страхування.
Для орієнтиру наведемо наш розрахунок за звітністю страховиків, яку публікує НБУ: у першому півріччі 2026 року на кожні 100 грн премій страховики виплатили 6,7 грн за фінансовими ризиками, 18,8 грн за нещасним випадком, 49,0 грн за автоцивілкою і 59,7 грн за добровільним медичним страхуванням. Це співвідношення за весь ринок і за період, а не частка, яку повернуть саме вам. Показники конкретних компаній є в списку страховиків.
Що перевірити в договорі до того, як щось сталося?
- Які саме події записано як страхові випадки.
- Який перелік винятків і чи зрозумілий він вам.
- У який строк і яким способом потрібно повідомити страховика.
- Які документи треба подати й в якій формі.
- Який строк рішення й виплати та яка неустойка за прострочення.
Часті питання
Ні. У законі це синоніми: гроші, які страховик платить, коли стався страховий випадок.
Залежить від виду страхування. Для автоцивілки закон дає 60 днів на рішення (з експертизою 90) і 3 робочі дні на виплату. Для інших полісів строки записані у вашому договорі.
Закон дозволяє відмовити, якщо ви запізнилися без поважних причин і через це страховик не зміг встановити подію чи збиток. Але договір може мати й свої умови, тому перевірте його.