Содержание
Чем страховой случай отличается от риска?
Закон о страховании различает три понятия, которые легко спутать.
| Понятие | Что это |
|---|---|
| Риск | Событие, от которого вы страхуетесь. Оно лишь вероятно и случайно: может произойти, а может нет |
| Страховой случай | Риск, который действительно наступил, записан в договоре (или в законе) и не является исключением. С него страховщик должен заплатить |
| Исключение | То, что договор прямо исключает из покрытия. Перечень исключений должен быть исчерпывающим и написанным понятным вам языком |
Перечень страховых случаев определяет договор по согласию сторон, если закон не говорит иначе. Есть и еще одно условие: событие не должно быть связано с умышленными действиями страхователя или других лиц, названных в договоре.
Деньги, которые платит страховщик, закон называет страховой выплатой или страховым возмещением: это одно и то же. Выплата не может быть больше прямого ущерба, а косвенные убытки покрываются, только если это записано в договоре. Часть ущерба договор может оставить на вас: это франшиза, она бывает условной или безусловной.
Что делать, когда событие произошло?
Закон возлагает на вас несколько обязанностей, а перечень документов и сроки записаны в договоре. Действовать стоит в таком порядке:
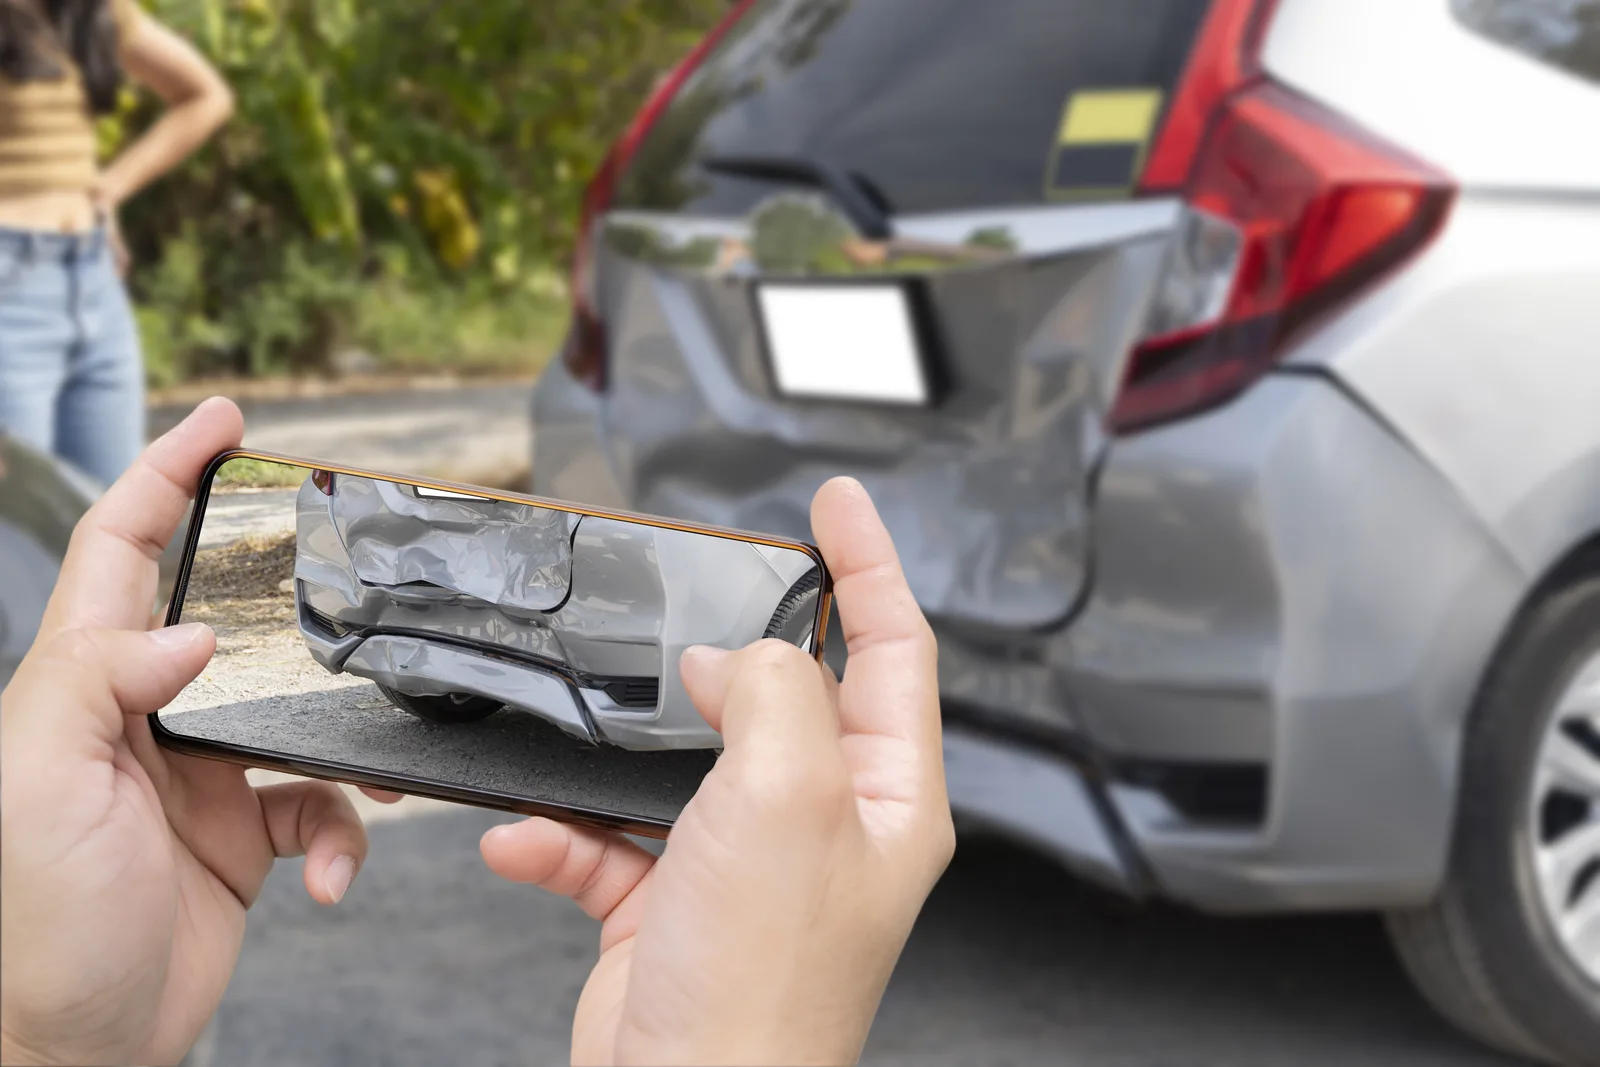
- Сделайте все, чтобы ущерб не рос. Этого требует закон, и об этом же напоминает НБУ.
- Сообщите страховщику в срок из договора и так, как там записано. В трех договорах жилья, которые мы прочитали, это от «немедленно» до двух рабочих дней (таблица ниже).
- Ничего не ремонтируйте и не выбрасывайте до осмотра. НБУ советует сохранить поврежденные вещи или остатки в неизменном виде на срок из договора, а в договоре ВУСО прямо сказано не делать ремонт до акта осмотра.
- Сохраните документы и информацию о виновнике. Если ущерб причинило другое лицо, страховщик может требовать деньги с него, а вы должны сохранить для страховщика такую возможность.
- Подайте заявление с документами по перечню из договора. Доказать, что событие произошло, должен страхователь.
Дальше страховщик обязан установить факт, причины и обстоятельства события и принять решение. Для этого он может делать запросы в органы, а те обязаны ответить в течение 30 календарных дней. Это одна из причин, почему рассмотрение бывает долгим.
Какие сроки записаны в договорах?
Сроки выплаты закон устанавливает только для автогражданки. В добровольных видах страхования их определяет договор, и единого срока для всех нет. Мы прочитали три договора страхования жилья (версии документов на 20.10.2026):
| Договор | Сообщить | Решение | Выплата |
|---|---|---|---|
| ВУСО «e-comfort» | страховщику в течение 24 часов, заявление в течение 3 рабочих дней, документы в течение 30 рабочих дней | до 10 рабочих дней после всех документов | до 10 рабочих дней после акта |
| АРКС «ARX Квартира» | органы в течение 24 часов, страховщику в течение 2 рабочих дней | до 10 рабочих дней, чтобы начать оформление | в информационном документе срок не нашли |
| ИНГО «Квартира ЕКСПРЕС» | немедленно | до 30 календарных дней после последнего документа | до 15 календарных дней после решения |
Три договора это не выборка рынка, а пример: в вашем договоре сроки могут быть другими. Но все три требуют сообщить о событии быстрее, чем за три рабочих дня, которые закон об автогражданке дает водителю после ДТП.
Какие сроки установил закон для автогражданки?
Для обязательной автогражданки (ОСАГО) закон дает четкую линейку. Подробнее об оформлении ДТП читайте в статье про европротокол и на странице автогражданки.
| Шаг | Срок по закону |
|---|---|
| Сообщить своему страховщику о ДТП | не позднее 3 рабочих дней |
| Осмотр поврежденного имущества | страховщик проводит в течение 10 рабочих дней после сообщения. До осмотра не ремонтируйте. Если страховщик не осмотрел авто в этот срок, он возмещает ваши расходы на определение размера ущерба |
| Заявление о выплате | 1 год после ДТП за вред имуществу, 3 года за вред жизни и здоровью |
| Решение страховщика | до 60 календарных дней, с экспертизой до 90 |
| Выплата | в течение 3 рабочих дней после сообщения о решении |
| Просрочка по вине страховщика | пеня в двойном размере учетной ставки НБУ за каждый день |
Для других видов страхования неустойку за несвоевременную выплату определяет договор или закон.
Когда страховщик может отказать?
Закон называет семь оснований:
- умышленные действия страхователя;
- умышленное уголовное правонарушение страхователя или лица, в пользу которого заключен договор;
- неправдивые сведения, которые вы подали;
- вы уже получили полное возмещение от того, кто причинил ущерб;
- вы сообщили о событии поздно без уважительных причин, и из-за этого страховщик не смог установить факт, причины, обстоятельства или размер ущерба;
- событие относится к исключениям, записанным в договоре;
- другие основания, которые устанавливает законодательство.
Обратите внимание на пятое основание: опоздание само по себе не делает отказ законным. Нужны оба условия: позднее сообщение без уважительных причин и невозможность из-за этого установить, что произошло. Впрочем, договор может добавить свои основания отказа, если они не противоречат закону.
НБУ отмечает, что чаще всего отказывают именно из-за исключений или потому, что событие «нестраховой случай». Например, в каско условием может быть обязанность вызвать полицию, если вы единственный участник ДТП. Плохое финансовое состояние страховщика основанием для отказа не является.
Отказ должен быть письменным, с обоснованием основания. Решение страховщика можно обжаловать в суде.
Что делать, если отказали или тянут?
Проверьте, на какое основание из перечня ссылается страховщик и есть ли оно в вашем договоре. Если не согласны, есть два пути. Первый: суд, потому что именно он решает, платить ли. Второй: обращение в НБУ через форму на сайте, тема «Качество обслуживания в страховых учреждениях». Ответ придет в течение 30 календарных дней, а когда нужно дополнительное изучение, в течение 45. НБУ рассматривает обращение, но не заставляет страховщика заплатить.
Куда еще жаловаться и какие у вас права, собрано в разделе Страхование.
Для ориентира приводим наш расчет по отчетности страховщиков, которую публикует НБУ: в первом полугодии 2026 года на каждые 100 грн премий страховщики выплатили 6,7 грн по финансовым рискам, 18,8 грн по несчастному случаю, 49,0 грн по автогражданке и 59,7 грн по добровольному медицинскому страхованию. Это соотношение по всему рынку и за период, а не доля, которую вернут именно вам. Показатели конкретных компаний есть в списке страховщиков.
Что проверить в договоре до того, как что-то случилось?
- Какие именно события записаны как страховые случаи.
- Каков перечень исключений и понятен ли он вам.
- В какой срок и каким способом нужно сообщить страховщику.
- Какие документы нужно подать и в какой форме.
- Каков срок решения и выплаты и какая неустойка за просрочку.
Частые вопросы
Нет. В законе это синонимы: деньги, которые страховщик платит, когда наступил страховой случай.
Зависит от вида страхования. Для автогражданки закон дает 60 дней на решение (с экспертизой 90) и 3 рабочих дня на выплату. Для других полисов сроки записаны в вашем договоре.
Закон позволяет отказать, если вы опоздали без уважительных причин и из-за этого страховщик не смог установить событие или ущерб. Но у договора могут быть и свои условия, поэтому проверьте его.